Domain mehrwertsteuerpflicht.de kaufen?
Wir ziehen mit dem Projekt
mehrwertsteuerpflicht.de um.
Sind Sie am Kauf der Domain
mehrwertsteuerpflicht.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mehrwertsteuerpflicht.de kaufen?
Was sind die allgemeinen Regelungen zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland beträgt in der Regel 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Kleinunternehmer mit einem Jahresumsatz unter 22.000 Euro sind von der Umsatzsteuer befreit. **
Welche gesetzlichen Regelungen ermöglichen Befreiungen von bestimmten Steuern und Abgaben?
Gesetzliche Regelungen wie das Einkommensteuergesetz oder das Umsatzsteuergesetz ermöglichen Befreiungen von bestimmten Steuern und Abgaben. Diese Befreiungen gelten in der Regel für bestimmte Personengruppen, Branchen oder Aktivitäten. Die genauen Voraussetzungen für eine Befreiung sind im jeweiligen Gesetz festgelegt. **
Ähnliche Suchbegriffe für Regelungen
Top-Angebote
Produkte zum Begriff Regelungen:
-
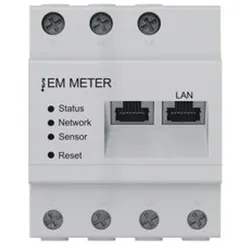
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Regelungen und Ausnahmen bei der Umsatzsteuer?
Die wichtigsten Regelungen bei der Umsatzsteuer sind, dass sie auf den Verkauf von Waren und Dienstleistungen erhoben wird, der Unternehmer sie an das Finanzamt abführen muss und dass sie in der Regel 19% beträgt. Ausnahmen von der Umsatzsteuerpflicht gibt es beispielsweise bei bestimmten Bildungsleistungen, medizinischen Dienstleistungen und Versicherungsleistungen. Zudem gibt es die Möglichkeit der Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
-
Was sind die grundlegenden Regelungen und Vorschriften zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland wird durch das Umsatzsteuergesetz geregelt. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Waren und Dienstleistungen. **

Was sind die wichtigsten Unterlagen, die ich für die Steuererklärung beim Finanzamt benötige? Wie beantrage ich eine Steuernummer beim Finanzamt?
Die wichtigsten Unterlagen für die Steuererklärung sind: Einkommensnachweise, Belege für Werbungskosten und Sonderausgaben sowie Bescheinigungen für bereits gezahlte Steuern. Um eine Steuernummer beim Finanzamt zu beantragen, muss ein formloser Antrag mit persönlichen Daten und Angaben zur Steuersituation eingereicht werden. Die Steuernummer wird daraufhin vom Finanzamt vergeben und für zukünftige Steuerangelegenheiten verwendet. **
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **
Top-Angebote
Produkte zum Begriff Regelungen:
-
Der Steuerberater als Wirtschaftsmediator im Spannungsfeld gesetzlicher Regelungen, Taschenbuch von Sabine Mayer, GRIN, 978-3-346-15179-7Der Steuerberater Als Wirtschaftsmediator Im Spannungsfeld Gesetzlicher Regelungen, Taschenbuch Von Sabine Mayer, Grin, 978-3-346-15179-7, Seitenanzahl: 6427,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klimpel, Moritz: Zur kompetenziellen Qualifikation baurechtlicher RegelungenZur kompetenziellen Qualifikation baurechtlicher Regelungen , Am Beispiel von Ortsbildschutz und Ortsbildgestaltung , Rück- & Bremsleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 202409, Produktform: Kartoniert, Titel der Reihe: Schriften zum Baurecht##, Autoren: Klimpel, Moritz, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 220, Keyword: Art. 74 GG; Außenbereich; Baukultur; Baurecht; Bebauungsplan; Bodenrecht; Bodenverteilung; Gesetzgebungskompetenz; Grundgesetz; Innenbereich; Kompetenzüberschreitung; Landschaftsbild; Ortsbild; Räumlicher Zusammenhang; Straßenbild; Städtebauliche Gestalt; kompetenzielle Qualifikation; Örtliche Bauvorschriften, Fachschema: Bau / Baurecht~Baurecht - Bundesbaurecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 221 Blätter, Länge: 227, Breite: 153, Höhe: 16, Gewicht: 362, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die allgemeinen Regelungen zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland beträgt in der Regel 19%, es gibt jedoch auch einen ermäßigten Satz von 7% für bestimmte Waren und Dienstleistungen. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Kleinunternehmer mit einem Jahresumsatz unter 22.000 Euro sind von der Umsatzsteuer befreit. **
-
Welche gesetzlichen Regelungen ermöglichen Befreiungen von bestimmten Steuern und Abgaben?
Gesetzliche Regelungen wie das Einkommensteuergesetz oder das Umsatzsteuergesetz ermöglichen Befreiungen von bestimmten Steuern und Abgaben. Diese Befreiungen gelten in der Regel für bestimmte Personengruppen, Branchen oder Aktivitäten. Die genauen Voraussetzungen für eine Befreiung sind im jeweiligen Gesetz festgelegt. **
-
Was sind die wichtigsten Regelungen und Ausnahmen bei der Umsatzsteuer?
Die wichtigsten Regelungen bei der Umsatzsteuer sind, dass sie auf den Verkauf von Waren und Dienstleistungen erhoben wird, der Unternehmer sie an das Finanzamt abführen muss und dass sie in der Regel 19% beträgt. Ausnahmen von der Umsatzsteuerpflicht gibt es beispielsweise bei bestimmten Bildungsleistungen, medizinischen Dienstleistungen und Versicherungsleistungen. Zudem gibt es die Möglichkeit der Kleinunternehmerregelung, bei der Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuer befreit sind. **
-
Ist Umsatzsteuer ID gleich Steuernummer?
Nein, die Umsatzsteuer-ID und die Steuernummer sind zwei unterschiedliche Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Umsatzsteuer-ID dient der Identifizierung von Unternehmen im Rahmen des innergemeinschaftlichen Warenverkehrs innerhalb der EU. Sie wird für die Abwicklung von grenzüberschreitenden Geschäften benötigt. Die Steuernummer hingegen ist eine nationale Identifikationsnummer, die von den Finanzbehörden vergeben wird und zur eindeutigen Identifizierung eines Unternehmens für steuerliche Zwecke dient. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Vorschriften einzuhalten und mögliche Probleme mit den Finanzbehörden zu vermeiden. **
Ähnliche Suchbegriffe für Regelungen
-
Ist Steuernummer gleich Umsatzsteuer ID?
Nein, Steuernummer und Umsatzsteuer-ID sind zwei verschiedene Identifikationsnummern, die für steuerliche Zwecke verwendet werden. Die Steuernummer wird vom Finanzamt vergeben und dient der eindeutigen Identifizierung eines Steuerpflichtigen. Die Umsatzsteuer-ID hingegen wird für grenzüberschreitende Geschäfte innerhalb der EU benötigt und dient der Identifikation von Unternehmen gegenüber anderen EU-Mitgliedstaaten. Es ist wichtig, beide Nummern korrekt zu verwenden, um steuerliche Angelegenheiten ordnungsgemäß abwickeln zu können. Es ist ratsam, sich bei Unklarheiten an das zuständige Finanzamt oder einen Steuerberater zu wenden. **
-
Was sind die grundlegenden Regelungen und Vorschriften zur Umsatzsteuer in Deutschland?
Die Umsatzsteuer in Deutschland wird durch das Umsatzsteuergesetz geregelt. Unternehmen müssen Umsatzsteuer auf ihre Umsätze erheben und an das Finanzamt abführen. Es gelten verschiedene Steuersätze für unterschiedliche Waren und Dienstleistungen. **
-
Was sind die wichtigsten Unterlagen, die ich für die Steuererklärung beim Finanzamt benötige? Wie beantrage ich eine Steuernummer beim Finanzamt?
Die wichtigsten Unterlagen für die Steuererklärung sind: Einkommensnachweise, Belege für Werbungskosten und Sonderausgaben sowie Bescheinigungen für bereits gezahlte Steuern. Um eine Steuernummer beim Finanzamt zu beantragen, muss ein formloser Antrag mit persönlichen Daten und Angaben zur Steuersituation eingereicht werden. Die Steuernummer wird daraufhin vom Finanzamt vergeben und für zukünftige Steuerangelegenheiten verwendet. **
-
Wie funktioniert die zeitliche Abgrenzung von Einkünften in der Buchhaltung? Welche Regelungen gelten für die zeitliche Abgrenzung in der Steuererklärung?
In der Buchhaltung erfolgt die zeitliche Abgrenzung von Einkünften durch die Zuordnung von Erträgen und Aufwendungen zu dem Zeitraum, in dem sie wirtschaftlich verursacht wurden. In der Steuererklärung gelten die Regelungen des Steuerrechts, die festlegen, dass Einkünfte dem jeweiligen Veranlagungszeitraum zugeordnet werden müssen, unabhängig von dem Zeitpunkt des tatsächlichen Zuflusses. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.